Visaがミームコイン決済の抜け穴阻止へ
大手決済ネットワークのVisaが、暗号資産であるミームコインのクレジットカード購入時における決済コード分類の厳格化に乗り出した。
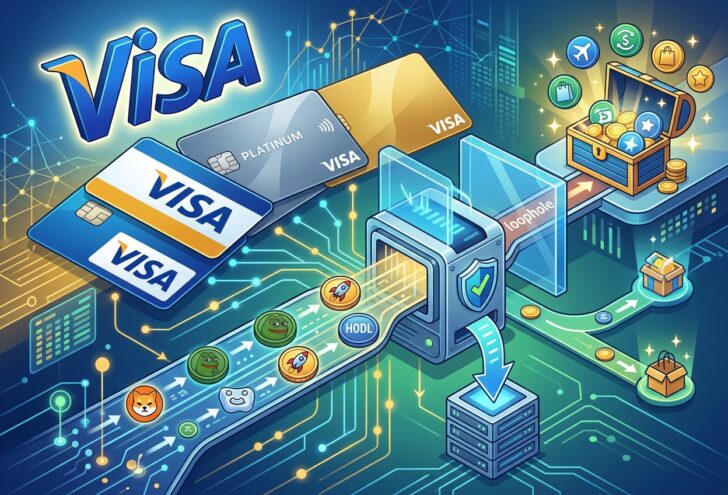
従来の運用では、ミームコインの購入が本来の暗号資産ではなく「デジタルメディア」として処理されるケースが存在し、本来は対象外となるはずのポイント還元やキャッシュバックなどのカード特典が付与される「抜け穴」が生じていた。今回の措置は、決済処理業者に対して正しい加盟店コードの適用を徹底させるものであり、カード業界と暗号資産決済インフラの領域に大きな影響を与えている。
誤った加盟店コード(MCC)の適用と抜け穴の背景
問題の端緒となったのは、暗号資産決済インフラを提供するCrossmint(クロスミント)のシステムを経由した取引だ。
Robinhood Wallet(ロビンフッド・ウォレット)やFomo(フォーモ)といったアプリにおいて、Apple PayやGoogle Payを介してVisaやMastercardで行われたミームコインの購入取引に対し、加盟店カテゴリーコード(MCC)として「5815」が割り当てられていた。
このMCC 5815は本来、電子書籍、映画、オーディオブック、音楽といった一般のデジタル商品・デジタルメディアに適用される識別コードだ。一方で、Visaの規定において暗号資産の直接購入を行う場合は、暗号資産専用のカテゴリーコードを使用し、デジタル資産関連取引であることを示す追加情報を付与することが義務付けられている。
一般的に、仮想通貨の購入や現金同等取引はクレジットカード特典プログラムの対象外だ。しかし、MCC 5815として処理されたことで、利用者がミームコインを購入する際に通常のカード特典を獲得できる状態が発生していた。
発行銀行や規制当局の動きとVisaの是正通知
この不適切なコード割り当てに対し、カード発行元であるJPMorgan Chase(チェース銀行)が異議を申し立てた。
同銀行は、少なくとも1件のVisa取引について、暗号資産取引としてフラグが立っておらず本来付与されるべきではない特典が適用されていたと指摘し、Visaへ報告と調査要請をした。あわせて、ニューヨーク州司法長官室も本件を認識し、調査を進めていることを明かしている。
これを受けVisaは、Checkout.comをはじめとする決済処理業者や業界関係者に対し、ミームコインの購入にデジタルメディア用コード(MCC 5815)を使用することは不適切であると通達。各決済処理業者にはシステムの運用方法を変更・修正するための猶予期間が設定され、その期間はまもなく終了する見込みです。
仮想通貨決済インフラ企業であるCrossmint(クロスミント)側は、SEC(米国証券取引委員会)スタッフによる「一部のミームコインは収集品=コレクティブルに近い」とする声明を根拠に自社のアプローチの正当性を主張していたが、カードネットワーク上の決済ルールにおいては認められず、実態に即した厳格な分類が求められる形となった。
ユーザー・決済事業者への影響と今後の展望
Visaによる今回の措置は、カードを通じたミームコインの購入そのものを禁止するものではない。しかし、猶予期間の終了に伴い、対象の決済ルート経由で行われる取引は暗号資産取引として正規に再分類される。これにより、ユーザーはミームコイン購入時に従来のポイントやキャッシュバックを得られなくなるほか、暗号資産購入に伴う手数料や各種コンプライアンス制限の対象となる。
また、今回の件はVisaが暗号資産分野から撤退することを意味するものではない。Visaはステーブルコイン・プラットフォームの立ち上げや暗号資産連動カードの展開を積極的に進めており、今回の対応はあくまで決済ネットワーク内のコンプライアンスと分類ルールの適用を徹底する取り組みの一環だ。
今後は、もう一つの主要カードネットワークであるマスターカード(Mastercard)が同様の是正指示を行うかが焦点となる。仮に両社で足並みが揃えば、クレジットカードでミームコインを格安かつ特典付きで購入できる「抜け穴」は完全に塞がれることになる。
暗号資産決済の普及が進むにつれ、従来の金融インフラのルールに基づく厳格な運用と監視の目はより一層強まっている。