ECBがEUにMiCAの預金・準備金ルールの見直し・撤廃を要請
ECB(欧州中央銀行)およびEU(欧州連合)加盟27カ国の中央銀行で構成されるESCB(欧州中央銀行制度)は、欧州のMiCA(暗号資産市場)規制におけるステーブルコインの準備金ルールをめぐり、大幅な変更や規定の撤廃を求めて欧州委員会に意見書を提出した。
BREAKING: 🇪🇺 ECB and all 27 EU central banks push to overhaul MiCA’s stablecoin reserve rules.
They want stablecoin issuers to keep less money in banks and more in highly liquid assets.
BANKS ARE FIGHTING BACK! https://t.co/MKcEh3xEIG
— Crypto Rover (@cryptorover) September 22, 2026
速報:🇪🇺 欧州中央銀行(ECB)とEU加盟27カ国の中央銀行が、MiCAのステーブルコイン準備金規則の見直しを推進。ステーブルコイン発行者に銀行預金を減らし、流動性の高い資産に資金を多く預けるよう求めている。銀行は反撃に出ている!
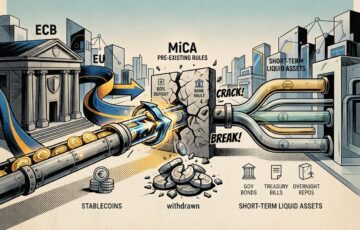
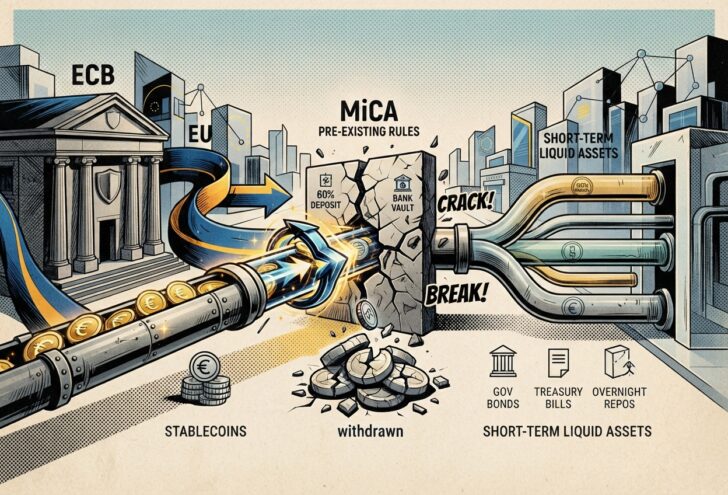
現行の法制度が金融機関や市場の安定性に及ぼす潜在的なリスクについて、各所から懸念の声が上がっている。MiCAの枠組みでは、電子マネー機関として位置づけられるステーブルコインの発行者に対し、準備金の少なくとも30%を信用機関である商業銀行への預金として保有することが義務付けられている。さらに、市場において重要(シグニフィカント)とみなされるトークンについては、この義務比率が60%へと引き上げられる仕組みになっている。
しかし、ECBをはじめとする中央銀行グループはこの規定に異議を唱えており、重要・非重要を問わず、これら銀行預金の最低保有比率に関する規定全体の撤廃を強く推奨。中央銀行がこのような見直しを急ぐ背景には、暗号資産市場が急落した際などに起こりうる取り付け騒ぎへの強い警戒感がある。
発行者側にとって銀行口座の現金は流動的な準備金である一方、それを預かる商業銀行にとっては「いつでも引き出される可能性のある大きな負債」にほかならない。市場にショックが生じた際、暗号資産保有者が一斉にトークンの償還を求めて行動すれば、発行者は商業銀行から巨額の資金を同時に引き出さざるを得なくなりる。
ECBの試算では、大規模なステーブルコインの場合、保有国債を売却しなくとも銀行預金の引き出しだけで残高の60%に相当する償還資金を賄うことが可能とされており、これが商業銀行の流動性を急激に枯渇させ、金融システム全体へ深刻な悪影響を及ぼすリスクが懸念されている。
流動性基準への移行と代替的な資産保有の提案
銀行預金への過度な依存がもたらすシステミック・リスクを回避するため、ESCBは新たな代替案を提示。中央銀行側が求めているのは、準備資産をどれほどスピーディーに現金化できるかに焦点を当てた、流動性に基づく基準の導入だ。
具体的には、発行者に対して1営業日以内や1〜5営業日以内といった短期間で満期を迎える資産として、準備金の一定割合を保有することを義務付ける仕組みが想定されている。
この要件を満たす安全な代替手段の例として、短期国債やオーバーナイト・レポ(翌日物買い戻し条件付き債券売買)などが挙げられており、これが実現すれば、ユーザーがトークンを償還する際にも迅速な換金・決済が可能になると期待されている。
欧州における市場規模の現状と業界からの視点
こうした規制緩和やルール変更の議論は、現時点におけるユーロ建てステーブルコインの市場規模そのものというよりも、将来的な急拡大を見据えた予防的な意味合いが強くなっている。
2026年1月時点におけるユーロ建てステーブルコイン市場の規模は約4億5,000万ユーロ(約810億円)と推計されており、2024年初頭の約5,000万ユーロ(約90億円)からは増加したものの、数千億ドル規模に達する米ドル建て市場と比較すれば依然として小規模である。
しかし将来的に特定の単一トークンの発行額が500億ユーロ(約9兆円)規模にまで膨らんだ場合、現行規則では少なくとも300億ユーロ(約5.4兆円)を銀行預金として抱える必要が生じるため、中銀側は将来的なリスクの芽を摘んでおきたい考えだ。
こうした中央銀行の動きは、これまで業界関係者が指摘してきた懸念とも軌を一にしています。テザー(Tether)社のパオロ・アルドイノ(Paolo Ardoino)CEO(最高経営責任者)は以前から、MiCAの銀行預金要件が発行者と銀行の双方にリスクをもたらすと警鐘を鳴らしている。まさにこの条項が存在することが理由でEUにおけるライセンス取得を見送った経緯を明かしている。
また、規制準拠型のユーロ建てステーブルコイン「EURC」を展開するCircle(サークル)社などの動向を含め、今後のMiCAの方向性は欧州の暗号資産市場における実務に大きな影響を与える要素となっている。
MiCA執行に関する残された課題
さらに、中央銀行や関係者からは、準備金ルール自体の問題だけでなく、MiCA全体の執行方法や実効性に関する懸念も示されている。
欧州の厳格な規制を遵守して活動する合法的な発行体や企業が過度な負担や不利な立場に置かれる一方で、規則を十分に満たしていないオフショアのプラットフォームなどが、依然としてEU域内の顧客に対して容易にサービスを提供し続けられている現状がある。
こうした取り締まり上の課題や抜け穴を放置したままでは、地域内の健全なエコシステム構築が阻害されるおそれもあり、ルールの見直しとともに執行体制の強化が重要な課題として浮き彫りになっている。