日本政府が国債オンチェーン化に向けて3つのルートを策定
日本政府が国債のオンチェーン化=トークン化に向けた本格的な検討に乗り出した。
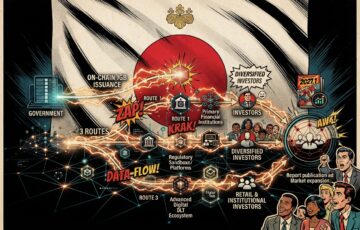
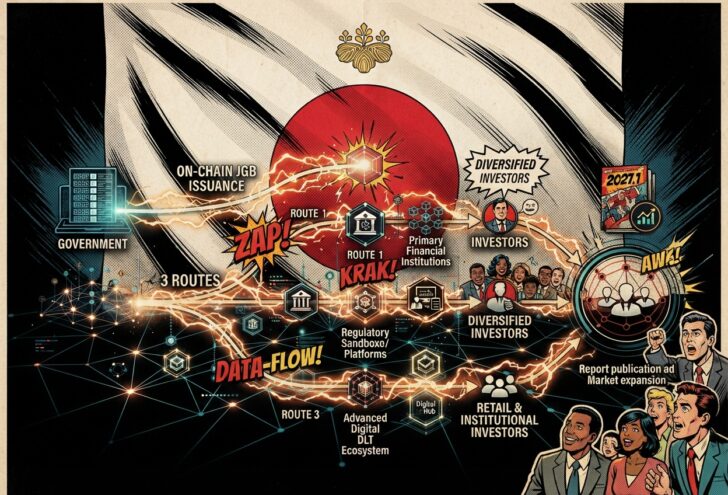
増大し続ける国債残高に対して新たな買い手層を呼び込み、市場の流動性を高めることを目的としており、財務省は具体的な導入に向けた3つのルートを策定していく。財務省が開催した初の検討会では、ブロックチェーン技術を活用して日本国債(JGB)を取り扱うための基本的な枠組みとして、以下の3つの区分(ルート)が提示されました。これらは現時点では確定した方針ではなく、今後の議論を喚起するための暫定的な案となっている。
・第1の区分(投資信託・MMFの受益権移転):
国債そのものには手を加えかず、日本国債に投資するMMF(マネー・マーケット・ファンド)などの受益権をブロックチェーン上で移転させる仕組みだ。既存の枠組みへの影響が比較的少なく、早期の試行がしやすいアプローチとされている。
・第2の区分(現行の振替決済制度における台帳のオンチェーン化):
日本の現行の振替決済制度を維持しつつ、移転の記録をオンチェーン化する。単一の口座管理機関による管理、複数機関による連携管理、さらには日本銀行の中央振替機関としての台帳で管理するケースなどが想定されている。
・第3の区分(既存インフラ外での直接発行・管理):
既存の決済インフラの枠外にあるブロックチェーン上で、直接発行・管理される新しいタイプの国債を導入する形態。最も踏み込んだ手法である一方、市場の分断などを引き起こすリスクも指摘されている。
今回の検討会には、日本銀行や金融庁の担当者、東京大学や早稲田大学の有識者、民間ストラテジスト(戦略立案専門家)らが参加し、技術的な実現可能性や制度面の検証が進められている。
買い手層の拡大が急務である背景
日本が国債のオンチェーン化を急ぐ背景には、非常に厳しい財政事情と国債需要の頭打ちがある。
直近の国債入札では応札が低調な傾向が見られており、金利の上昇も重くのしかかっている。8月には10年物国債利回りが1996年9月以来の高水準を記録したほか、2年物や5年物もそれぞれ歴史的な高水準をつけている。
さらに、2027年度の予算要求額は過去最高を更新し続けており、金利の引き上げに伴って国債費(利払い・償還費)も過去最大の規模に膨らむ見通しだ。このような状況下で、安定的な国債の消化先を確保することが喫緊の課題となっている。
暗号資産・ステーブルコイン技術の活用と海外の動向
財務省は、クリプト関連の技術基盤(クリプト・レール)を活用することで、特に海外の暗号資産ネイティブな投資家や、手元に遊休資金を抱える層を取り込めるのではないかと期待を寄せている。
すでにオンチェーン上で資産を保有している投資家にとって、安全な運用・保管場所としての選択肢を提供できる点が大きなメリットだ。さらに、海外に目を向けると、米国ではステーブルコインの発行体が法律に基づき、安全かつ流動性の高い資産(主に短期国債)を裏付けとして保有することが義務付けられており、これが結果的に国債の安定的な需要を生み出している。
日本国内においても、円ペッグ型ステーブルコインJPYCのように、国内預金や日本国債を裏付け資産として発行量を増やしながら国債需要へつなげる独自のモデルが存在する。
予想される課題と今後のスケジュール
一方で、当局は導入に伴うデメリットやリスクについても慎重に目を向けている。
取引が複数の市場に分散することによる“市場の分断”や、それを支えるためのコスト増大、24時間体制の取引がもたらす急激な価格変動への対応の難しさが懸念されている。また、システムや規則、業務プロセスの大規模な改修にかかる費用も大きなハードルだ。
財務省は、関係各社へのヒアリングなどを通じて意見を集約し、詳細を詰めた上で2027年1月頃を目処に正式な報告書をまとめる方針だ。レガシーな金融インフラと最先端のブロックチェーン技術をどのように融合させるのか、今後の動向に大きな注目が集まっている。