米国OCCによるデジタル資産銀行の相次ぐ認可と背景
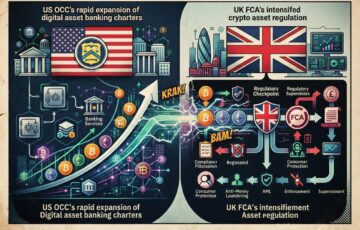
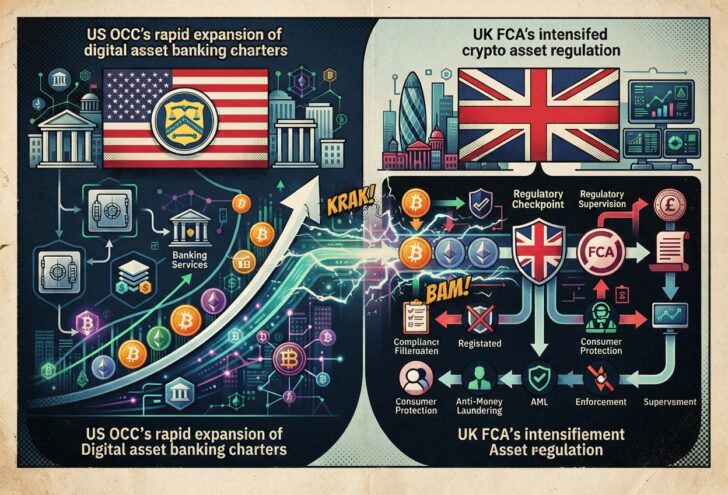
OCC(米国通貨監督庁)は、暗号資産やステーブルコイン市場に関与する企業に向けて、相次いで銀行免許の条件付き承認を下している。
これまでリップル(Ripple)社が連邦銀行監督下にステーブルコイン事業の一部を置く動きを進めていたが、OCCがわずか1日のうちにBastion(バスティオン)、Catena(カテナ)、Agora(アゴラ)という3つの暗号資産特化型国立信託銀行を承認したことにより、その独占的な優位性は薄れつつある。
これらの決定にはそれぞれ個別の番号が割り当てられており、単独の認可にとどまらず、規制当局がデジタル資産金融システムに向けたインフラ整備を急ピッチで進めている姿勢がうかがえる。
また、2026年4月に実施されたOCCによる連邦規則集第12編5.20条の改正が、この動きを後押ししている。この改正により、限定的であった受託業務の文言が信託会社の業務および関連活動へと変更され、従来の枠組みに収まらなかったインフラプロバイダーにも道が開かれた。
さらに、ステーブルコイン規制法案(GENIUS法)の施行に向けた期限も見据えられており、ルールが最終決定される前に認可の波が押し寄せる「インフラが先、規制は後」というパターンが形成されている。
各企業の事業モデルとリップルへの影響
承認を受けた3社はそれぞれ異なるモデルを持っており、市場に多様な変化をもたらしています。
・Agora(アゴラ):
米ドルに裏付けられたステーブルコイン「AUSD」の発行やデジタル資産のカストディ、機関投資家向けのプログラム可能な決済サービス等に注力。さらに、バミューダ法人のものから米国で設立予定の銀行へと発行業務を移管する計画を進めており、ステーブルコイン発行において他社よりも直接的に関与する体制を整えている。
・Bastion(バスティオン):
自社名義でステーブルコインを発行するのではなく、他社が独自のプログラムを運用するためのホワイトラベル型インフラストラクチャーを提供。ソニー銀行のグローバル・ステーブルコイン構想のインフラとしても稼働しており、カストディから決済までを統合するプラットフォームとして機能する。
・Catena(Catena Trust Bank):
従来のステーブルコイン発行者とは異なり、法定通貨、証券、デジタル資産を対象とした投資運用や執行サービスを提供。特にAI(人工知能)エージェントとそれを運用する企業向けの開発を進めており、ソフトウェアエージェントが資金保有や決済を行う一方で、人間のオペレーターが支出制限の設定や監査を行えるシステムを構築している。
これらに対し、リップル社が提案するナショナル・トラスト・バンク(国法信託銀行)は、RLUSDを直接発行するのではなく、ニューヨーク州規制子会社であるSCTC(Standard Custody & Trust Company:スタンダード・カストディ・アンド・トラスト・カンパニー)によって発行されるRLUSDを裏付ける資産の分離プール管理や担保受託を行う。
新規参入企業による競合の激化はあるものの、リップルが持つ既存の決済ネットワークや強固な機関投資家との関係性は、依然として大きな差別化要因となっている。ただし、これらの承認はいずれも最終的な開業許可ではなく、各行は資本調達やシステム構築、厳しい開業前検査をクリアしなければならない。
英国FCAによる違法P2P暗号資産取引の取り締まり強化
一方の英国では、FCA(金融行動監視機構)がロンドンにおける違法なP2P(ピア・ツー・ピア)暗号資産取引に対する規制の網を厳しくしている。
FCAは、HMRC(歳入関税庁)およびロンドン警視庁と共同で、未登録の暗号資産事業を展開している疑いのある商業施設に対して立ち入り検査を実施。検査の結果、該当する事業者に対して業務停止命令(是正命令)が下され、関連情報の収集が進められている。
現在英国では暗号資産規制の抜本的な見直しと新たな認可申請の受付が進められており、マネーロンダリング(資金洗浄)防止のための登録やプロモーション規則への対応が強く求められている。
FCAによる今回の査察は、こうした枠組みを無視して運営を続ける実店舗型やP2P型の事業者を標的としたものであり、適法な企業が公正に活動できる環境を整えるための重要な措置となっている。規制の明確化と厳格な取り締まりが並行して進むことで、業界全体に健全なコンプライアンスの遵守が促されている。