規制の空白を突く業界の試み:Hyperliquid Policy Centerが提言する5つの改革案
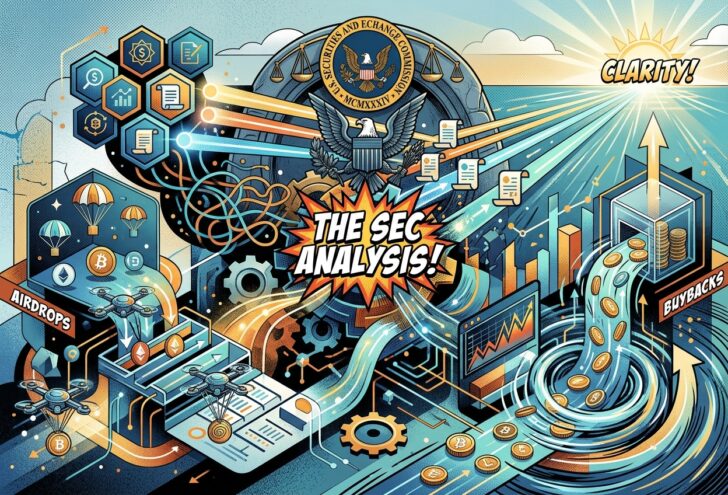
HPC (Hyperliquid Policy Center:ハイパーリキッド・ポリシー・センター)は、SEC(米国証券取引委員会)が策定を進める暗号資産規制フレームワーク(Regulation Crypto Assets)に対し、市場の実務に即した5項目に及ぶ修正案を提示した。
Today, HPC filed a comment letter supporting the @SECGov’s proposed Regulation Crypto Assets and recommending five refinements before the Commission adopts it. For years, builders could not tell when the securities laws applied to their tokens, and many launched abroad or excluded Americans. The proposal gives them a federal path: offerings of up to $75 million a year, a safe harbor for tokens that no longer depend on their developers, and relief from state-by-state registration. Read it here:
— Hyperliquid Policy Center (@HyperliquidPC) October 19, 2026
本日、HPCはSECGの提案された暗号資産規制を支持するコメントレターを提出し、委員会がこれを採用する前に5つの改善点を推奨しました。
長年にわたり、開発者たちは証券法が自らのトークンに適用されるタイミングを判断できず、多くの…
長年にわたり不透明な法解釈に直面してきたブロックチェーン開発者にとって、今回の動きは国内での事業継続性を確保するための決定的な節目となる可能性がある。
現行規制の限界とイノベーション阻害の背景
SECが検討している規制案は、スタートアップ向けに4年で最大500万ドル(約7.9億円)、あるいは特定の免除規定の下で年間最大7,500万ドル(約118.8億円)までの資金調達を認める特例措置を含む。また、一定の要件を満たすことでトークンが投資契約に該当しなくなるセーフハーバー(法的保護の枠組み)の設定も盛り込まれている。
しかし、従来の証券法の枠組みをそのまま適用しようとする姿勢に対しては、開発者側からの強い懸念が存在する。明確な基準が提示されないままでは、事業者が過度な法的リスクを恐れて米国居住者をサービス対象から外したり、あるいはWeb3イノベーションの拠点を海外へ移転させざるを得ない状況が続いていたためだ。
SECへ要請された5つの必須修正項目
こうした課題に対処するため、HPCはパブリックコメントの締め切りに合わせて、以下の5点を中心とする明確化と改善をSECに求めた。
エアドロップ(無料配布)の非証券化の明確化
トークンの無償配布において、ユーザーが行う「ウォレットの接続」や「制裁対象者スクリーニング」といった基本的な管理・事務手続きを「金銭の支払い」や「実質的な対価」とみなさないことを規則に明記するよう要求している。
流通市場(セカンダリーマーケット)での取引促進
特例措置のもとで発行されたトークンについて、分散型プロトコルなどのオンチェーン・仲介者が二次流通を円滑に提供できる法的根拠の整理を求める。十分な市場流動性が確保されなければ、規制緩和のメリットは限定的に留まると指摘する。
セーフハーバー適用時の過失認定リスク排除
過去のトークン販売履歴について「自身が投資契約や発行体であった」と暗に認めさせることなく、新規定の保護を受けられる仕組みの構築を提示。これにより過去のグレーゾーン行為に対する予断を排除する。
トークン買い戻し機能の構造的区分
プログラミングに基づきアルゴリズムで機械的に実行される「自動買い戻し」と、経営陣の裁量に基づく集権的な「手動買い戻し」を明確に区別し、自動処理を行うプロトコルが不当に証券規制の対象とされないよう求めている。
連邦法による州証券規制(州法)の完全排除
セーフハーバー期間中および移行後において、連邦法の優先適用(先占権)を定着させるよう要望。これがない場合、事業者は全米50州それぞれで異なる独自の登録制度に対応を迫られ、莫大(ばくだい)なコンプライアンス費用が発生すると警告している。
学界からの慎重論と今後の展望
一方で、法学者などの有識者からは今回の規制枠組み自体に対する慎重な見解も出ている。元SEC法務顧問らを含む複数の証券法教授は、現行案には重大な懸念事項が含まれるとして規則策定のやり直し(再提案)を求めており、議論は拮抗している。
米国議会における暗号資産関連法案の停滞を受け、SECやCFTC(商品先物取引委員会)は行政手続きを通じたルール策定を急速に進めている。今回提起された実務的な意見がどこまで最終規則に反映されるかが、今後のグローバルな暗号資産市場の動向を左右することになりそうだ。