OCC米通貨監督庁によるデバンキング調査の背景
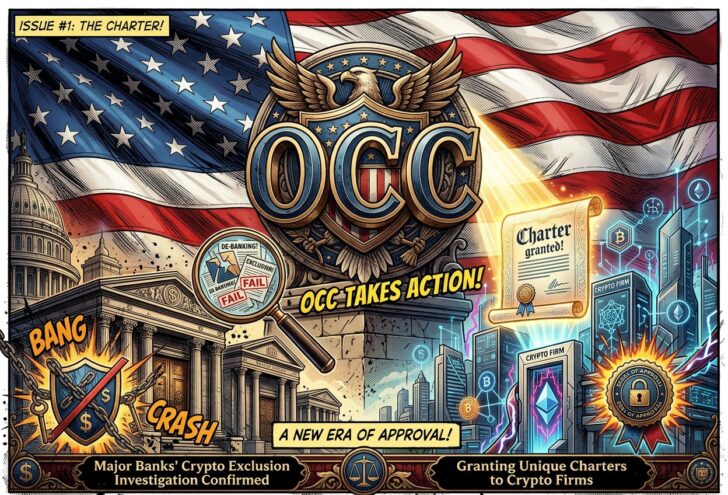
OCC(米通貨監督庁)は、2020年から2025年9月にかけて、米国の主要な国立銀行9行が特定の業界や企業に対してサービスを制限・拒否していた実態に関する調査結果を公表した。
The OCC’s supervisory review of debanking activities at the nine largest national banks it supervises found that these banks had policies that required, encouraged, or otherwise influenced banks to deny or limit access to financial services to Americans because of their political or religious beliefs or affiliations or their lawful business activities. Read about the OCC’s findings and its efforts to guarantee fair banking for all Americans. https://t.co/MveW1JnwTH
— OCC (@USOCC) October 14, 2026
OCCが監督する9つの最大規模の全国銀行における口座解約活動に対する監督レビューでは、これらの銀行が、政治的または宗教的信念や所属、または合法的な事業活動を理由に…
この調査は、2025年8月に署名されたトランプ大統領の大統領令に基づいて実施されたものであり、金融機関がレピュテーション・リスク(評判リスク)などを理由に合法的な事業を営む企業との取引を断ってきた慣行にメスを入れるものとなった。
対象となったのは、JPMorgan Chase & Co.(JPモルガン・チェース)、Bank of America(バンク・オブ・アメリカ)、Citibank(シティバンク)、Wells Fargo & Company(ウェルズ・ファーゴ)、U.S. Bank(U.S.バンク)、Capital One Financial Corporation(キャピタル・ワン)、PNC、TDバンク(トロント・ドミニオン銀行:The Toronto-Dominion Bank)、BMOの9行だ。OCCは約10万件の苦情と約42万ページにおよぶ銀行側の内部文書を精査し、最大手銀行が顧客の信念や事業内容に基づき不利益を課していた“動かぬ証拠”を確認したと発表した。
大手銀行によるサービス制限の実態とデジタル資産への影響
調査報告書によると、銀行がサービスを制限または拒否した対象には、石油・ガス、石炭、タバコ、銃器産業、民間刑務所、暗号資産(デジタル資産)などの業界が含まれていた。
銀行側は、暗号資産の発行体、取引所、運営者といったデジタル資産関連企業に対し、主に金融犯罪リスクへの懸念を理由として制限を設けていたとされる。
しかし、47ページにおよぶ報告書の中でデジタル資産が制限対象として挙げられているものの、仮想通貨関連企業の具体的な口座閉鎖事例などは示されていない。また、規制当局はこうした制限的な慣行の全容を完全に定量化することは困難であったと認めている。
一方で、一部の銀行は近年になってこうした特定の産業に対する制限を緩和・撤廃しつつあるが、OCCのジョナサン・グールド(Jonathan Gould)通貨監督官代行は、自主的な是正措置だけでは不十分であり、さらなる監督体制の見直しが必要であるとの見解を示している。
規制の強化と暗号資産企業への独自認可付与の動き
大手銀行による排斥の動きが指摘される一方で、OCC自身は暗号資産関連企業を連邦銀行システムに組み込むための認可付与を加速させている。2025年12月には、Ripple(リップル)、BitGo(ビットゴー)、Fidelity Digital Assets(フィデリティ・デジタル・アセット)、Paxos(パクソス)、First National Digital Currency Bank(ファースト・ナショナル・デジタル・カレンシー・バンク)などの企業に対し、条件付きで連邦信託銀行の免許を承認した。
こうした信託免許は、顧客資産の保有・管理や決済を行う権限を付与するものであり、預金の受け入れや融資、FDICの保険などは含まれない。しかし、2025年7月にGENIUS法が施行されて以降、新規銀行免許の申請件数は急増しており、その多くがデジタル資産関連となっている。
業界内外からの反発と今後の課題
暗号資産企業への免許付与や規制緩和の動きに対しては、既存の伝統的金融業界や政治家からの懸念や反発も根強い。ICBA(全米独立コミュニティ銀行協会)は、規制当局が十分な銀行規制なしに暗号資産企業に正当性を与えているとしてOCCを提訴しているほか、一部の議員からも、これらの企業が「事実上の暗号資産銀行」として実際の銀行の義務を回避しているとの指摘がなされている。
米国の金融システムにおける公正なアクセスの確保と、デジタル資産に対する適切な監督体制のバランスを巡り、規制当局や業界の議論は今後も続いていく見通しでだ。